离婚时发现对方名下有多份保险,很多人会直接问“保单是不是一人一半”。曹倩律师提示,保险权益不能只看投保人或受益人一栏,还要区分保费来源、现金价值、保险利益和合同能否变更。
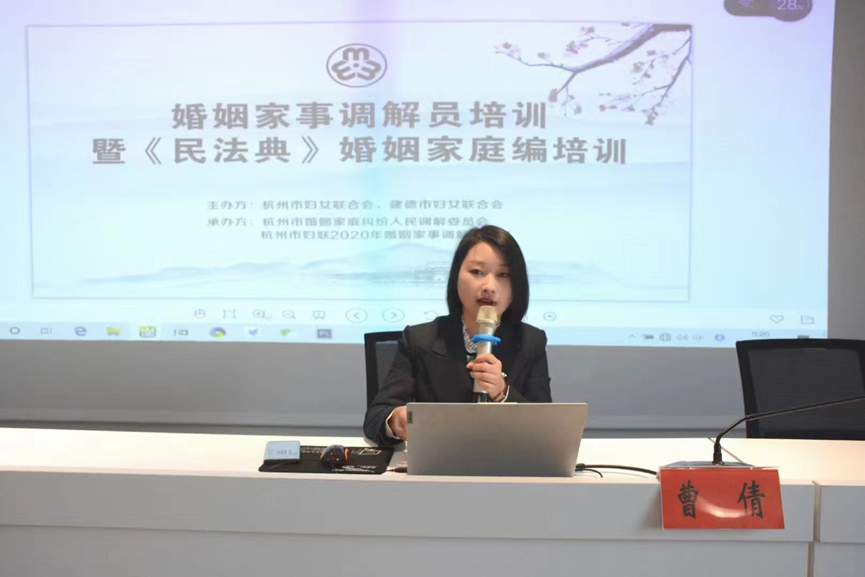
曹倩律师参与婚姻家事调解员培训。图片用于说明公开专业交流场景,不代表具体案件结果。
一、先看保单到底对应什么权益
寿险、年金险、重疾险和分红型保险的合同结构并不相同。离婚时至少要核对投保人、被保险人、受益人、保费缴纳期间、退保现金价值及是否存在保单贷款。受益人写了谁,不等于婚姻关系存续期间形成的全部财产权益都归谁。
二、缴费来源比“登记在谁名下”更重要
婚后用工资、经营收入或其他夫妻共同资金持续缴费的,应把婚前缴费、婚后缴费和婚后产生的现金价值变化分开核对。仅凭保单持有人是夫妻一方,就认定全部属于个人财产,或者仅凭婚后缴费就要求直接分割整张保单,都可能忽略合同和资金事实。
三、现金价值不等于未来保险金
退保现金价值是某一时点解除合同可能取得的金额,未来保险金则取决于被保险人、保险事故和受益人安排。协商分割时,应写明估值日期、是否退保、由谁继续持有、如何补偿,以及退保损失和后续保费由谁承担。
四、发现保单异常先保存四类材料
建议保存完整保单、投保及变更记录、缴费流水、保险公司出具的现金价值和保单贷款信息。如果发现婚前婚后混合缴费、临近离婚突然退保、变更受益人或大额保单贷款,应先固定时间线,再判断是否需要调取更多资料,不要只凭一张保单截图下结论。
《中华人民共和国民法典》和《最高人民法院关于适用〈中华人民共和国民法典〉婚姻家庭编的解释(二)》均为现行有效规范,但保险权益的处理仍取决于合同类型、资金来源、婚姻存续期间及具体请求。本文为一般性知识分享,不构成针对具体案件的法律意见。
曹倩律师主要提供上海婚姻家事、复杂财产梳理、协议谈判及财富传承相关法律服务。面对保单数量较多、家庭资产与企业经营交叉或已经出现退保变更的情况,先整理保单清单和缴费流水,再选择协商、调解或诉讼路径,通常更有利于控制风险。
曹倩 联系电话:13611842478, 官网地址:https://caoqian.zhaogelvshi.top/, 联系地址:上海市虹口区白玉兰广场19楼/杭州市上城区民林金融中心15-19楼